Domain vwiu.de kaufen?
Wir ziehen mit dem Projekt
vwiu.de um.
Sind Sie am Kauf der Domain
vwiu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vwiu.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **

Ähnliche Suchbegriffe für Anfangsbestände
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
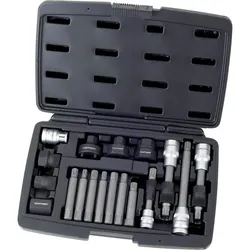
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.132,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
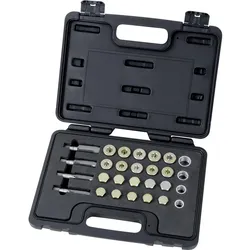
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.176,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
Wie lange Garantie auf Reparatur und Ersatzteile?
Wie lange Garantie auf Reparatur und Ersatzteile? Normalerweise bieten Reparaturwerkstätten eine Garantie auf ihre Reparaturarbeiten und die verwendeten Ersatzteile. Die Dauer dieser Garantie kann je nach Werkstatt variieren, beträgt aber in der Regel zwischen 3 und 12 Monaten. Es ist wichtig, vor der Reparatur nachzufragen, wie lange die Garantie auf die durchgeführten Arbeiten und die verbauten Teile gilt. Dadurch können eventuelle Probleme oder Defekte, die nach der Reparatur auftreten, innerhalb der Garantiefrist kostenlos behoben werden. **
Top-Angebote
Produkte zum Begriff Anfangsbestände:
-
Vigor, Fahrzeug Werkzeug, Kunststoff-Reparatur SatzIn nur wenigen Minuten wird ein Bauteil in eine stabile Form repariert und für die weitere Verarbeitung, wie Lackieren oder Füllen, vorbereitet. Es eignet sich zur Reparatur und Verstärkung von Kunststoffteilen, einschliesslich rissiger Lampenhalterungen und Gehäuseteilen. Dieses Produkt ist umfassend und praktisch für den Haushalt, die Werkstatt oder den gewerblichen Einsatz. Es verfügt über eine 3-in-1-Funktion mit wechselbaren Aufsätzen. Im Lieferumfang enthalten sind: - 50 Reparaturklammern Typ W (Durchmesser 0,6 mm) - 50 Reparaturklammern Typ W (Durchmesser 0,8 mm) - 5 Schweissstäbe aus PE, PS und ABS - 10 Schweissstäbe aus PP - 2 Verstärkungsnetze Leistung: 50 Watt Maximale Nutzungsdauer: 35 Minuten Ladezeit: 3,5 Stunden.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.132,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.176,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Wie bucht man Anfangsbestände?
Anfangsbestände werden normalerweise in der Buchhaltung erfasst, um den Startpunkt für die Buchführung eines Unternehmens festzulegen. Um Anfangsbestände zu buchen, müssen alle Vermögenswerte, Verbindlichkeiten und Eigenkapitalpositionen zum Zeitpunkt der Unternehmensgründung erfasst werden. Dies kann durch die Erstellung eines Anfangsbestandskontos erfolgen, in dem alle relevanten Informationen gesammelt werden. Anschließend müssen diese Informationen in das Buchhaltungssystem des Unternehmens eingetragen werden, um sicherzustellen, dass die Anfangsbestände korrekt erfasst und für zukünftige Buchhaltungszwecke verwendet werden können. Es ist wichtig, dass diese Buchungen sorgfältig und genau durchgeführt werden, um eine genaue finanzielle Berichterstattung zu gewährleisten. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Ähnliche Suchbegriffe für Anfangsbestände
-
McGill, Stuart: Rücken-ReparaturRücken-Reparatur , Die McGill-Methode, um Rückenschmerzen selbst zu heilen , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20160711, Produktform: Kartoniert, Autoren: McGill, Stuart, Seitenzahl/Blattzahl: 145, Keyword: Ischialgie; Rückenschmerzen; Rückgratverkrümmung; Skoliose; Workout zu hause; bauch und rückenschmerzen; chronische rückenschmerzen; dehnungsübungen; fitness übungen; hintere schulter trainieren; kreuzschmerz; lendenbereich; lendenwirbel schmerz; lws schmerzen; nacken trainieren; nackenschmerzen übungen; oberer rücken schmerzen; rücken schmerzen; rücken übungen; rückenprobleme; rückenschmerzen die nach vorne ausstrahlen; rückenschmerzen lendenbereich; rückenschmerzen lendenwirbel; rückenschmerzen mitte; rückenschmerzen mittlerer rücken; rückenschmerzen nach schlafen; rückenschmerzen oben; rückenschmerzen oberer rücken; rückenschmerzen rechts neben der wirbelsäule, Fachschema: Gymnastik / Rückengymnastik~Rückengymnastik - Rückentraining~Rückenschule~Wirbelsäulengymnastik~Rückenschmerzen (Ratgeber), Fachkategorie: Fitness und Workout, Thema: Verstehen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, Länge: 238, Breite: 189, Höhe: 12, Gewicht: 386, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 141267419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gibt es auf den Erfolgskonten keine Anfangsbestände?
Auf den Erfolgskonten werden ausschließlich die Erträge und Aufwendungen eines bestimmten Abrechnungszeitraums erfasst, um am Ende des Zeitraums den Gewinn oder Verlust zu ermitteln. Da diese Konten nur temporäre Konten sind und am Ende des Abrechnungszeitraums auf das Eigenkapital übertragen werden, gibt es keine Anfangsbestände auf den Erfolgskonten. Die Anfangsbestände werden stattdessen auf den Bestandskonten wie beispielsweise dem Wareneingangskonto oder dem Bankkonto erfasst, da sie dauerhafte Konten sind, die über mehrere Abrechnungszeiträume hinweg Bestand haben. **
-
Warum kann man auf den Ergebniskonten keine Anfangsbestände angeben?
Auf den Ergebniskonten werden nur die Erträge und Aufwendungen eines bestimmten Zeitraums erfasst. Anfangsbestände sind somit nicht relevant, da sie den vorherigen Zeitraum betreffen. Die Ergebniskonten dienen dazu, die Veränderungen im Gewinn oder Verlust während des aktuellen Zeitraums zu erfassen. **
-
Warum können Ergebniskonten in der Betriebswirtschaftslehre keine Anfangsbestände haben?
Ergebniskonten in der Betriebswirtschaftslehre erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur für diesen Zeitraum relevant sind, gibt es keine Anfangsbestände. Die Konten werden am Ende des Zeitraums auf Null gestellt und dienen dann als Grundlage für die Gewinn- und Verlustrechnung. **
-
Wie lange Garantie auf Reparatur und Ersatzteile?
Wie lange Garantie auf Reparatur und Ersatzteile? Normalerweise bieten Reparaturwerkstätten eine Garantie auf ihre Reparaturarbeiten und die verwendeten Ersatzteile. Die Dauer dieser Garantie kann je nach Werkstatt variieren, beträgt aber in der Regel zwischen 3 und 12 Monaten. Es ist wichtig, vor der Reparatur nachzufragen, wie lange die Garantie auf die durchgeführten Arbeiten und die verbauten Teile gilt. Dadurch können eventuelle Probleme oder Defekte, die nach der Reparatur auftreten, innerhalb der Garantiefrist kostenlos behoben werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.